


Visa Pay
3,717.00 Avis
Caractéristiques de l’application
- Version
- 2.2.3
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Visa Inc
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
J’ai abordé Visa Pay comme une application à évaluer avant de lui confier une partie de mes paiements quotidiens. Son objectif est simple à comprendre : faciliter l’accès aux paiements numériques autour de l’écosystème Visa. Cette approche peut sembler moins spectaculaire qu’une application bancaire complète, mais elle répond à un besoin concret pour les personnes qui veulent surtout payer avec leur téléphone sans multiplier les outils.
L’application est gratuite, classée dans la catégorie Finance et proposée par Visa Inc. Elle s’adresse à un large public, avec une classification PEGI 3, et fonctionne à partir d’Android 11. La version actuelle est la 2.2.3. Avec plus d’un million d’installations et une moyenne de 3,7 sur 5 basée sur environ 3 500 évaluations, elle bénéficie déjà d’une visibilité réelle, tout en laissant entendre que l’expérience ne convainc pas tous les utilisateurs de la même manière.
Ce qu’il faut vérifier avant de choisir Visa Pay
Le premier critère n’est pas l’apparence de l’application, mais sa compatibilité avec ma façon de payer. Si je cherche uniquement un moyen de rendre mes paiements numériques plus accessibles et que ma carte ou mon établissement s’inscrit dans l’environnement Visa, l’application a une logique claire. En revanche, si j’attends un compte bancaire complet, un outil de gestion budgétaire ou une solution réunissant toutes mes cartes et opérations dans un seul tableau de bord, je ne la choisirais pas automatiquement.
Cette distinction est importante. Beaucoup d’utilisateurs confondent une application liée au paiement avec une banque mobile. Visa Pay ne doit pas être jugée comme si elle devait remplacer l’application de ma banque. Je la vois plutôt comme une couche destinée à simplifier l’usage du paiement numérique. Cette nuance permet d’éviter une déception fréquente : installer l’application en espérant retrouver toutes les fonctions d’un compte courant, puis constater que son intérêt se situe ailleurs.
Dans mon évaluation, trois questions doivent guider la décision. Est-ce que je veux payer plus facilement avec un appareil compatible ? Est-ce que mon moyen de paiement actuel peut réellement être utilisé avec l’application ? Et est-ce que je préfère une solution centrée sur Visa plutôt qu’un portefeuille numérique plus généraliste ? Les réponses comptent davantage que le nombre de fonctions visibles au premier lancement.
Le deuxième critère concerne la simplicité du parcours. Pour une application de paiement, chaque étape supplémentaire devient vite pénible : retrouver une carte, valider une action, comprendre pourquoi une opération ne passe pas ou devoir revenir dans l’application bancaire. Je recherche donc une expérience qui s’intègre naturellement à mes habitudes. Le bénéfice n’est pas seulement de pouvoir payer, mais de réduire les hésitations au moment où je suis devant un terminal ou en train de régler un achat en ligne.
Le troisième critère est la confiance. Le nom de Visa Inc peut rassurer les utilisateurs qui souhaitent rester dans un environnement familier, mais cette confiance ne dispense pas de vérifier les conditions concrètes d’utilisation. Avant de remplacer mon moyen de paiement habituel, je m’assure que ma carte, mon téléphone et mon établissement sont bien compatibles. C’est une étape pratique, pas un détail théorique : une application de paiement n’est utile que lorsque le paiement fonctionne réellement dans les situations où j’en ai besoin.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Une application intéressante pour réduire la friction
Le principal intérêt de Visa Pay est sa spécialisation. Plutôt que de se présenter comme une plateforme financière universelle, elle se concentre sur l’accès aux paiements numériques. Pour moi, cette orientation peut être un avantage lorsque je veux éviter une interface surchargée de graphiques, de promotions, de crédits, d’épargne et de services annexes.
Un scénario quotidien illustre bien sa place. Je pars faire des courses avec mon téléphone et je préfère ne pas sortir mon portefeuille à chaque passage en caisse. Si Visa Pay est correctement configurée avec mon moyen de paiement compatible, l’intérêt est de disposer d’un parcours plus direct. Je peux alors réserver l’application bancaire aux opérations de suivi et utiliser l’outil de paiement pour l’action ponctuelle, sans mélanger les deux usages.
Cette séparation peut aussi aider les personnes qui utilisent rarement les paiements numériques. Une application trop complète peut intimider quelqu’un qui veut simplement comprendre comment payer avec son appareil. Une solution plus ciblée donne un point de départ plus lisible. Je la conseillerais notamment à un proche qui possède déjà une carte Visa et souhaite découvrir le paiement mobile sans changer de banque.
Un autre cas pertinent concerne les utilisateurs qui jonglent entre plusieurs habitudes de paiement. Certains paient encore principalement avec une carte physique, mais aimeraient avoir une solution de secours lorsqu’ils sortent sans portefeuille. Visa Pay peut alors servir de passerelle vers cette nouvelle routine. Je ne chercherais pas à tout basculer dès le premier jour : je commencerais par un petit achat courant, puis je vérifierais si le parcours est assez fluide pour mes besoins.
Le vrai avantage de Visa Pay est donc moins la promesse d’un univers financier complet que la possibilité de rendre un geste précis plus accessible. Cette spécialisation est utile si elle correspond à mon besoin. Elle devient une limite si j’attends de l’application qu’elle centralise toute ma vie financière.
Les détails pratiques qui changent l’expérience
La première bonne pratique consiste à ne pas supprimer immédiatement mes solutions habituelles. Lorsque je passe au paiement numérique, je garde ma carte physique et l’application de ma banque à portée de main pendant la période d’essai. Cela me permet de distinguer un problème de configuration d’un problème lié au terminal, au réseau ou à l’acceptation du paiement.
Je conseille aussi de tester l’application dans un contexte calme avant de l’utiliser dans une file d’attente. Le meilleur moment est chez soi, avec le téléphone chargé et la carte disponible. Je vérifie alors le parcours demandé, les écrans de confirmation et la manière dont l’application m’oriente. Cette étape paraît banale, mais elle évite de découvrir une manipulation importante au moment où plusieurs personnes attendent derrière moi.
Le deuxième conseil est de penser aux situations de secours. Un téléphone déchargé, une connexion instable ou un appareil non compatible peut interrompre une habitude de paiement numérique. Je ne considère donc pas Visa Pay comme un remplacement absolu de ma carte physique. Je la vois comme un moyen supplémentaire, particulièrement pratique lorsque le téléphone est déjà le seul objet que j’ai en main.
Le troisième point concerne la lecture des écrans de validation. Dans les applications financières, je ne confirme jamais machinalement. Je prends le temps de vérifier le moyen de paiement sélectionné et le montant affiché lorsqu’il est présenté. Cette discipline est encore plus importante lorsque plusieurs cartes ou comptes sont associés à différents services. Une expérience rapide ne doit pas devenir une expérience distraite.
Enfin, je prête attention à la version installée. La version 2.2.3 est la version actuelle annoncée pour l’application, et le téléphone doit utiliser Android 11 ou une version ultérieure. Pour un appareil ancien, ce prérequis peut être un facteur de décision avant même l’installation. Si mon téléphone ne respecte pas cette condition, je ne perds pas de temps à chercher une solution de contournement : je conserve une autre méthode de paiement.
Ce que les alternatives font parfois mieux
Visa Pay n’est pas forcément le meilleur choix pour chaque profil. Une application bancaire peut être préférable si je veux consulter mon solde, suivre mes dépenses, gérer mes virements et payer depuis le même environnement. Dans ce cas, ajouter une application dédiée peut créer une étape supplémentaire au lieu de simplifier ma journée.
Un portefeuille numérique généraliste peut également mieux convenir à une personne qui utilise plusieurs réseaux de cartes, plusieurs comptes ou différents services de paiement. Je ne choisirais pas une solution centrée sur Visa si mon objectif principal est de rassembler des moyens de paiement très variés dans une seule interface. La force de Visa Pay devient alors une contrainte : son identité est claire, mais son périmètre de comparaison doit rester précis.
Il existe aussi un choix très raisonnable : ne rien changer. Si ma carte physique fonctionne partout où je vais, si je suis satisfait de l’application de ma banque et si je ne souhaite pas payer avec mon téléphone, le bénéfice d’une nouvelle installation peut être faible. L’adoption d’une application financière n’est pas une obligation. Je préfère une routine simple et fiable à une accumulation d’outils dont je n’utilise qu’une petite partie.
La note moyenne de 3,7 montre d’ailleurs qu’il faut garder un regard équilibré. Elle n’est ni un signal d’échec, ni une garantie de satisfaction universelle. Elle me pousse à considérer l’application comme une solution à essayer selon mon contexte, plutôt qu’un choix évident pour tout le monde. Les avis d’utilisateurs peuvent attirer l’attention sur des difficultés d’usage, mais mon propre appareil, ma carte et mes habitudes restent déterminants.
Le coût réel du changement
L’application est gratuite, ce qui réduit le risque financier direct au moment de l’essai. Mais le coût d’un changement ne se limite pas au prix d’installation. Il faut compter le temps passé à configurer le service, à comprendre le parcours et à modifier une habitude bien ancrée. Pour quelqu’un qui paie déjà sans difficulté avec sa carte, ce coût d’attention peut être supérieur au bénéfice ressenti.
Je recommande donc une transition progressive. Je commence par identifier une situation où Visa Pay pourrait vraiment m’aider : un déplacement léger, une sortie où je ne veux pas prendre mon portefeuille ou un achat rapide dans un commerce que je connais. Je garde une solution alternative, puis j’observe si l’application me fait gagner du temps ou si elle ajoute simplement une nouvelle étape.
Si l’expérience est concluante, je peux l’intégrer à ma routine sans abandonner immédiatement les autres méthodes. Si elle ne l’est pas, le retour en arrière reste simple : je reprends ma carte ou mon application bancaire. Cette méthode d’essai limité est plus judicieuse que de modifier tous mes paiements en une seule fois, surtout lorsqu’il s’agit d’un outil financier.
Le coût peut aussi être mental. Certaines personnes veulent savoir exactement quelle application intervient lors d’un paiement, tandis que d’autres préfèrent ne pas multiplier les notifications et les écrans. Dans le premier cas, Visa Pay peut apporter une fonction ciblée. Dans le second, elle risque de compliquer une organisation déjà satisfaisante. Je choisirais donc en fonction de la clarté obtenue, pas du simple fait que le téléchargement soit gratuit.
À qui je recommande Visa Pay
Je recommande Visa Pay aux utilisateurs Android qui souhaitent explorer le paiement numérique avec une solution liée à Visa, sans rechercher une banque complète. Elle me paraît particulièrement adaptée à une personne qui possède déjà un moyen de paiement compatible, utilise un téléphone relativement récent et veut ajouter une option pratique à ses habitudes.
Je la conseillerais aussi à quelqu’un qui veut tester le paiement mobile avec prudence. Le bon réflexe est de la considérer comme un complément au départ. On peut apprendre son fonctionnement, effectuer quelques essais dans des situations simples et décider ensuite si elle mérite une place régulière dans la routine.
En revanche, je la déconseille comme choix prioritaire à ceux qui veulent une gestion financière centralisée. Si mon besoin principal est de consulter mes comptes, classer mes dépenses, effectuer des virements ou gérer plusieurs produits bancaires, je commence par l’application de ma banque. Si je veux rassembler des moyens de paiement de natures très différentes, je compare plutôt les portefeuilles numériques généralistes.
Je serais également prudent pour un appareil ancien ou pour une personne qui refuse toute dépendance au téléphone lors d’un achat. Le minimum requis d’Android 11 élimine certains appareils, tandis que la nécessité de garder une solution de secours rappelle une réalité simple : le paiement numérique est pratique, mais il ne remplace pas toujours une carte ou une autre méthode fiable.
Mon verdict après l’avoir envisagée comme outil du quotidien
Visa Pay possède une proposition lisible : faciliter l’accès aux paiements numériques sans se disperser dans toute la gestion financière. J’apprécie cette orientation, car elle permet de juger l’application sur un objectif concret. Son intérêt est réel lorsque je veux payer avec mon téléphone et que mon environnement Visa est compatible.
Je garde toutefois une réserve sur son adéquation avec les besoins plus larges. Une application spécialisée ne peut pas être évaluée comme une banque mobile ou comme un portefeuille universel. La note moyenne de 3,7 et l’existence de plusieurs milliers d’évaluations m’incitent à recommander un essai progressif plutôt qu’une adoption aveugle. La gratuité rend ce test accessible, mais elle ne supprime pas la nécessité de vérifier la compatibilité et la fluidité du parcours.
Mon conseil final est donc simple : installez-la si votre priorité est le paiement numérique avec un moyen Visa et si vous acceptez de la voir comme un complément. Testez-la d’abord dans une situation sans enjeu, gardez votre méthode habituelle en secours et ne remplacez pas votre application bancaire si elle répond déjà à vos besoins. Pour le bon utilisateur, Visa Pay peut retirer une friction quotidienne. Pour celui qui cherche une plateforme financière complète, une alternative plus large sera probablement plus cohérente.
Avantages
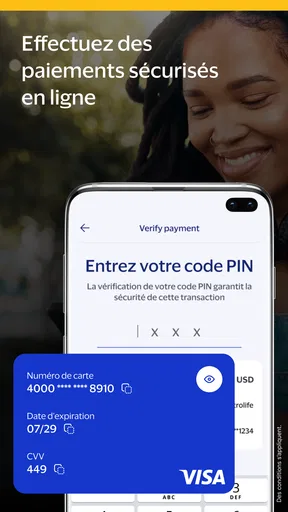
- Paiements sans contact rapides chez les commerçants compatibles.
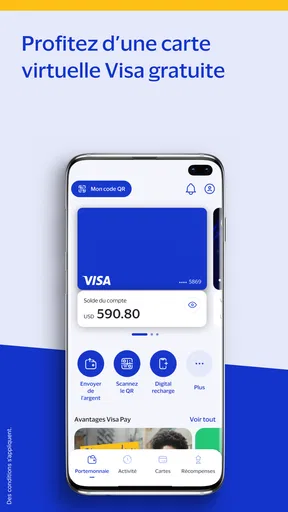
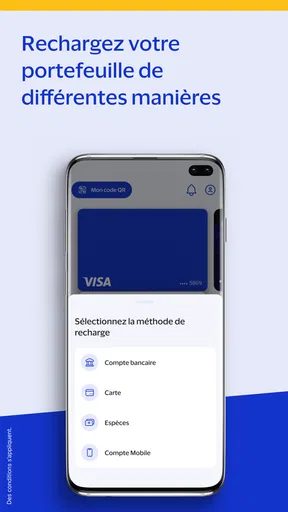
- Consultation pratique des transactions et du solde depuis l’application.
- Alertes personnalisées pour suivre les opérations effectuées avec la carte.
- Possibilité de gérer plusieurs cartes Visa depuis un même espace.
- Interface claire
- adaptée aux utilisateurs peu familiers avec les services mobiles.
Inconvénients
- Certaines fonctions dépendent de la banque émettrice de la carte.
- L’application peut être inutilisable dans les pays ou régions non pris en charge.
- Une connexion Internet est nécessaire pour plusieurs opérations importantes.
- Les options de gestion varient selon le type de carte Visa détenue.
- Des vérifications d’identité supplémentaires peuvent ralentir l’inscription.
FAQ sur Visa Pay
Qu’est-ce que Visa Pay et à quoi sert cette application ?
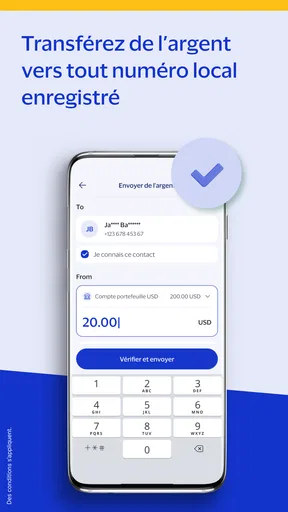
Visa Pay est une solution mobile destinée à faciliter la gestion et l’utilisation de services de paiement liés à une carte Visa. Selon votre banque, elle peut permettre de consulter certaines informations, d’effectuer des paiements ou de profiter de fonctions de portefeuille numérique. Avant de l’installer, vérifiez que votre établissement bancaire et votre pays prennent bien en charge l’application, car les fonctionnalités disponibles peuvent varier.
Visa Pay est-elle compatible avec toutes les cartes bancaires Visa ?
Non, la compatibilité n’est pas forcément universelle. Visa Pay peut dépendre de la banque émettrice, du type de carte, du pays de résidence et des services activés sur votre compte. Après l’installation, une vérification de la carte et de l’identité peut être demandée. Si votre carte n’est pas reconnue, contactez votre banque plutôt que de multiplier les tentatives d’ajout.
L’utilisation de Visa Pay est-elle sécurisée pour les paiements mobiles ?
Visa Pay s’appuie généralement sur plusieurs mécanismes de protection, comme la validation de l’appareil, l’authentification biométrique, un code de sécurité et la tokenisation des données de carte. Toutefois, aucune application ne remplace les bonnes pratiques : utilisez uniquement la version officielle, évitez les appareils rootés ou jailbreakés, activez le verrouillage de l’écran et ne communiquez jamais vos codes ou mots de passe.
Visa Pay est-elle gratuite ou des frais peuvent-ils s’appliquer ?
Le téléchargement d’une application de paiement peut être gratuit, mais cela ne signifie pas que toutes les opérations le sont. Des frais peuvent dépendre de votre banque, du type de transaction, d’un paiement à l’étranger, d’un retrait ou d’un service supplémentaire. Consultez les conditions tarifaires de votre établissement avant utilisation et contrôlez régulièrement vos relevés afin de repérer toute facturation inattendue.
Que faire si un paiement échoue ou si je perds mon téléphone avec Visa Pay installée ?
En cas de paiement refusé, vérifiez la connexion, la validité de la carte, le plafond disponible et l’état du service bancaire, puis réessayez une seule fois. Si le problème persiste, contactez votre banque. En cas de perte ou de vol du téléphone, verrouillez ou effacez l’appareil à distance, faites suspendre les moyens de paiement associés et modifiez vos identifiants dès que possible.


